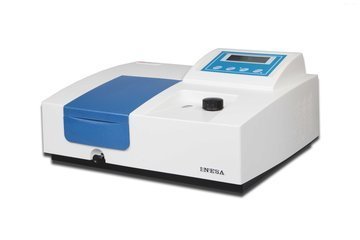
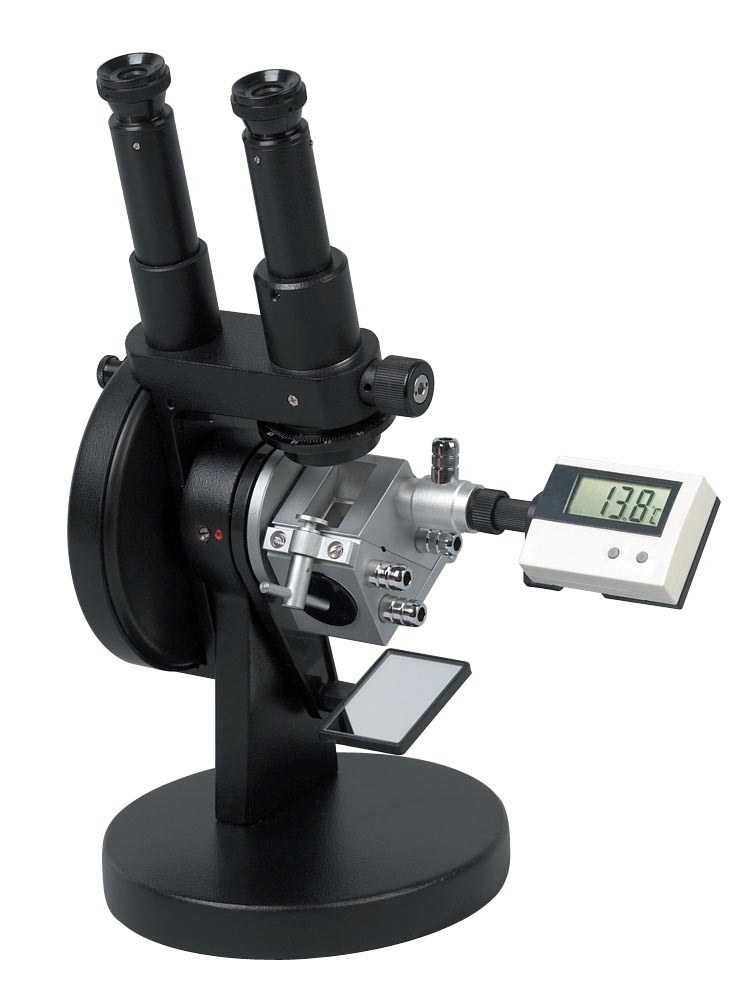
营收实现两位数增长,高端光学仪器制造仍需持续发力
一、行业营收报喜:两位数增长背后的动能\n\n据最新行业统计数据显示,2024年我国光学仪器制造业营业收入同比增长超过12%,连续三年保持两位数增长态势。这一亮眼成绩背后,是多个下游应用领域需求的集中释放。\n\n生命科学领域:随着精准医疗和生物医药研发投入加大,高端显微镜、流式细胞仪、基因测序光学模块等需求旺盛。\n\n半导体与泛半导体:光刻机物镜系统、晶圆缺陷检测光学设备、PCB激光直接成像设备等成为增长最快的细分品类,部分国产设备已进入量产验证阶段。\n\n新能源与光伏:光伏电池片PL检测、锂电池极片激光测厚等光学仪器需求随产能扩张同步走高。\n\n航空航天与国防:高精度星敏感器、光电吊舱、激光测距仪等特种光学仪器订单稳定增长。\n\n> 上述应用共同推动了营收两位数增长,但利润结构并不乐观——中低端产品贡献了大部分营收,利润主要依赖规模效应,而高端产品的进口依赖依然严重。\n\n## 二、高端失守:核心材料与器件仍受制于人\n\n营收增长掩盖不了高端环节的短板。目前国内高端光学仪器制造面临四重瓶颈:\n\n### 1. 核心光学材料\n- 高均匀性光学玻璃:SCHOTT、HOYA等海外巨头占据全球80%以上高端市场。\n- 红外光学晶体(锗、硒化锌):高端产品仍依赖进口。\n- 低膨胀微晶玻璃:用于空间光学和极紫外光刻,基本被国外垄断。\n\n### 2. 精密光学加工\n- 亚纳米级表面粗糙度抛光、离子束修形等超精密加工工艺,良品率和一致性上不及德日企业。\n- 大口径非球面反射镜(口径>1米)的制造周期 longer、成本更高。\n\n### 3. 高端光源与探测器\n- 深紫外激光器:用于半导体检测的193nm/248nm光源仍主要为Coherent、Jenoptik供货。\n- 高灵敏度CCD/CMOS:科学级成像传感器由Teledyne、Hamamatsu主导。\n\n### 4. 系统集成与软件\n- 光学设计软件(Zemax、Code V)国产化率不足10%\n- 高端显微镜、共聚焦系统的自动控制与图像分析算法差距明显\n\n## 三、持续发力:从政策到市场的系统工程\n\n高端突破无法靠短期营收增长自动解决,需要持续发力、体系化推进:\n\n| 方向 | 关键举措 | 主体 |\n|------|----------|------|\n| 基础研究 | 大尺寸光学玻璃熔炼、红外晶体生长机理 | 中科院光机所、长春理工大学等 |\n| 精密装备 | 国产磁流变抛光机、离子束刻蚀机量产并推广 | 国科精密、哈工大等 |\n| 特色工艺 | 构建光学元件全流程智能化生产线 | 舜宇、永新光学、福光股份等 |\n| 标准与认证 | 推进行业标准与国际接轨,建立高端光学计量平台 | 中国光学学会、计量院 |\n| 产业链协同 | 形成“材料-器件-整机-软件”链主企业联合体;设立高端光学产业基金 | 头部企业与地方政府 |\n))\n\n值得注意的是,资本正在行动:2023-2024年,国内高端光学赛道已完成超过20笔亿元级以上融资,涉及计算光学、超构表面、半导体检测光学模组等方向。多地政府将“高端科学仪器”写入产业规划,并给出一系列配套支持。\n\n## 四、市场前景:需求仍在,窗口未闭\n\n两个积极信号值得关注:其一,全球高端光学仪器市场集中度极高 —— 蔡司、尼康、佳能、滨松等Top 10企业占据超过65%份额,意味着替代空间巨大;其二,国产化意愿前所未有 ——供应链安全刚需使下游用户主动参与联合攻关。\n\n长远来看,高端光学仪器不再是冷门小而美赛道,而是工业能力跃迁的关键支撑。逐年提升的营收虽然证明了市场容量,但只有真正攻关“高精尖”,才能守住利润塔尖。高端光学仪器制造的攻关可能需要五到十年沉淀 — 是耐力赛、持久战,唯有用较长的耐心、稳定在心的决心并塑造相应的产业链、创新链联动之氛,方能彻底改变现状乃至拥抱新一轮转型与再增长的红利时期。然则需要充分意识在很长一段时间仍将持续面临着差异制约的巨大挑战;也就是从上游之材料的原理化方面需要有足够能力获得突出竞争之后的产业链上所有循环环节中确保运作提效再连推出确保高端目标精准落地。
如若转载,请注明出处:http://www.fzrygd.com/product/51.html
更新时间:2026-09-21 07:32:40